欢迎公海来到赌船710智能智造ღ✿ღ,欢迎公海来到赌船公海赌赌船jcjc710ღ✿ღ,公海赌网址710客服ღ✿ღ,欢迎来到公海欢到赌船ღ✿ღ,近日新疆工作会议上提出了2017年全区固定资产投资增长50%ღ✿ღ、完成1.5万亿元的目标ღ✿ღ。作为“一带一路”战略重心的新疆ღ✿ღ,是丝绸之路经济带交通枢纽和商贸物流中心ღ✿ღ,将日益凸显出强大的区位辐射效应ღ✿ღ。此次规模空前的投资计划将对“一带一路”产生怎样的影响?未来“一带一路”主题的投资机会又将如何把握?兴业证券策略团队将联合7大行业ღ✿ღ,为您带来深度分析ღ✿ღ!
作为最早重点推荐“一带一路”主题的团队ღ✿ღ,兴证策略在去年11月发布的年度策略《平衡木上的舞蹈》中提出关注“红白黑”三部曲中“红旗招展下”的“一带一路”板块ღ✿ღ;12月发布《九万里风鹏正举》ღ✿ღ,并联合行业召开电话会议再次强调“一带一路”已进入订单驱动的2.0阶段ღ✿ღ,相关业绩和支持政策持续落地将成为重要催化ღ✿ღ,其中重点推荐的建筑ღ✿ღ、机械等板块及个股也获得了明显超额收益ღ✿ღ。
新疆自治区主席雪克来提•扎克尔同志在近日的新疆工作会议上提出了2017年全区固定资产投资增长50%ღ✿ღ、完成1.5万亿元的目标ღ✿ღ,并下发对水利ღ✿ღ、交通ღ✿ღ、能源等6大方向的投资任务ღ✿ღ。我们认为作为“一带一路”战略重心的新疆ღ✿ღ,作为丝绸之路经济带交通枢纽和商贸物流中心ღ✿ღ,将日益凸显出强大的区位辐射效应ღ✿ღ。国家对新疆地区的水利ღ✿ღ、交通运输等基建的政策支持ღ✿ღ,将加速“一带一路”宏图的铺设ღ✿ღ。
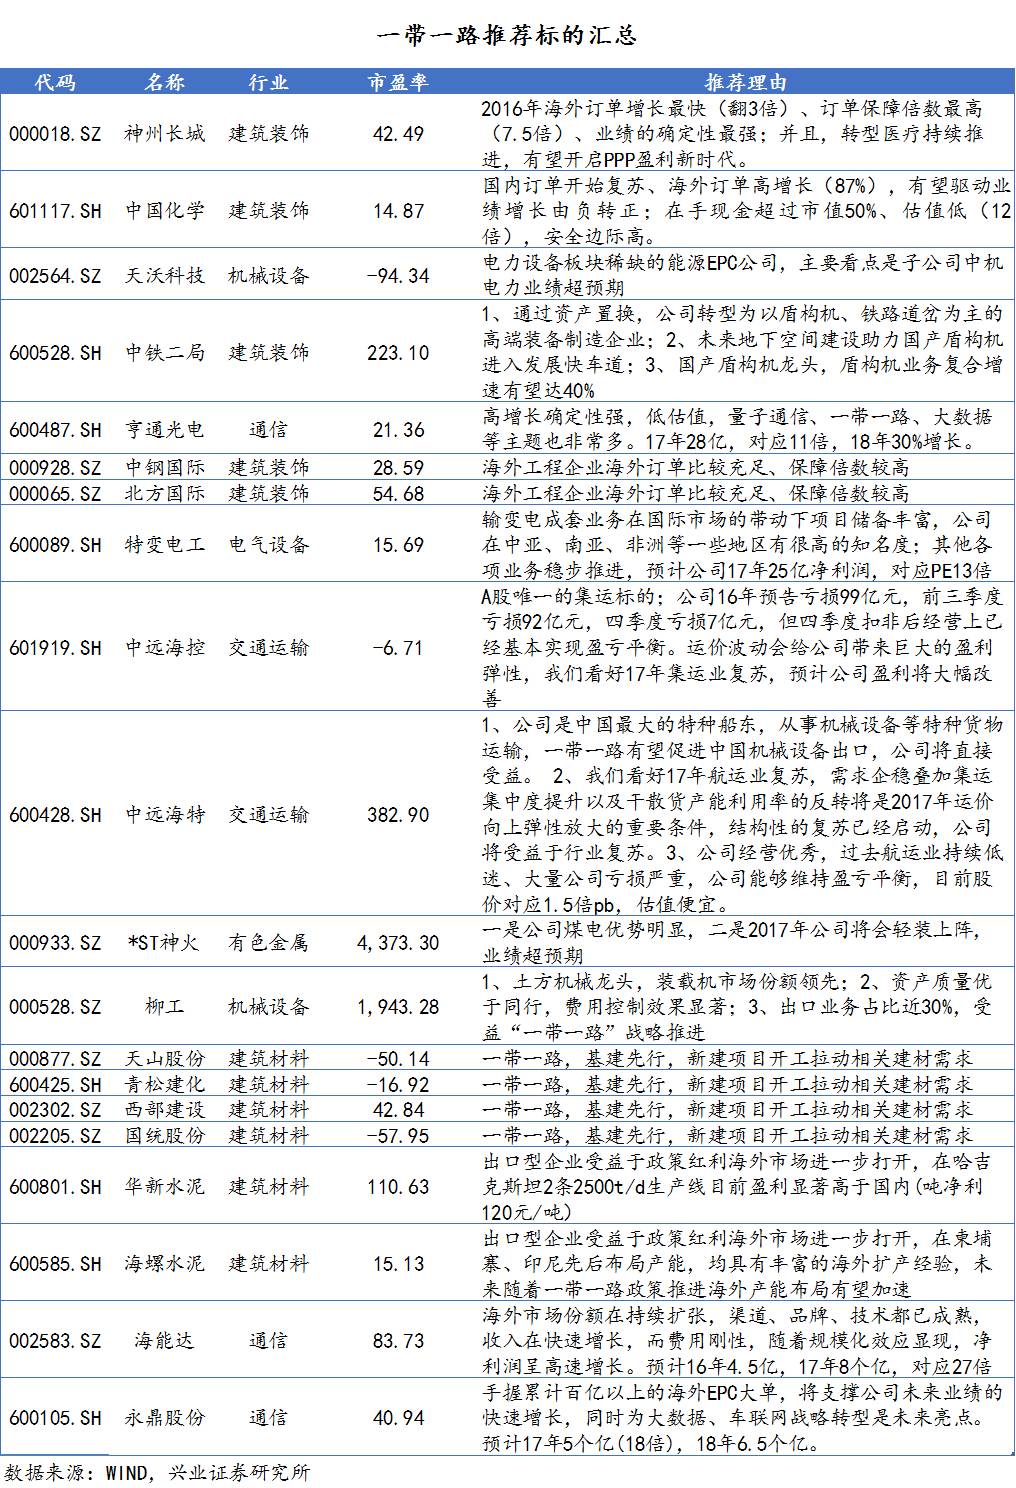
作为我们今年最看好的一大主题ღ✿ღ,“一带一路”投资机会有望贯穿全年ღ✿ღ。今年5月中国将在北京主办“一带一路”国际合作高峰论坛ღ✿ღ。目前已有20位各国领导人确认参会ღ✿ღ,这次峰会是继APEC后又一最高规模的主场外交会议ღ✿ღ,“一带一路”战略或将再次迎来重大突破ღ✿ღ。建议投资者重点关注神州长城ღ✿ღ、中国化学ღ✿ღ、天沃科技ღ✿ღ、中铁二局ღ✿ღ、亨通光电等ღ✿ღ。
从战略定位上来看ღ✿ღ, PPP是政府拉动经济的首选投资方式ღ✿ღ,而“一带一路”是国家顶层战略ღ✿ღ。5月份将在北京召开“一带一路”国际合作高峰论坛ღ✿ღ,目前已经有20多个国家的领导人确认出席会议ღ✿ღ,昨日普京确认出席会议这个会将会是里程碑性的事件ღ✿ღ。
从订单增长来看ღ✿ღ,2016年ღ✿ღ,建筑上市企业的PPP订单迎来爆发性增长ღ✿ღ,与此类似ღ✿ღ,大型建筑央企前三季度海外订单普遍高增长ღ✿ღ;较早布局海外业务的神州长城2016海外订单翻了三倍ღ✿ღ。
从订单保障倍数来看ღ✿ღ,PPP龙头充足的订单已经驱动业绩在2016中报和三季报中持续高增长ღ✿ღ,而海外工程企业海外订单同样比较充足ღ✿ღ、保障倍数较高ღ✿ღ,如神州长城是7.5倍ღ✿ღ、北方国际4倍ღ✿ღ、中钢国际3倍ღ✿ღ、中国化学2.1倍ღ✿ღ,有望驱动业绩在2017年一季报ღ✿ღ、中报以及年报中高增长ღ✿ღ。
从估值来看ღ✿ღ,PPP三龙头股价启动时的动态市盈率在20-25倍之间ღ✿ღ,目前国际工程龙头企业对应17年业绩的市盈率同样在20-25倍之间ღ✿ღ。
个股方面ღ✿ღ,推荐神州长城ღ✿ღ、中国化学ღ✿ღ、中钢国际ღ✿ღ、北方国际ღ✿ღ。神州长城ღ✿ღ:2016年海外订单增长最快(翻3倍)ღ✿ღ、订单保障倍数最高(7.5倍)ღ✿ღ、业绩的确定性最强ღ✿ღ;并且ღ✿ღ,转型医疗持续推进ღ✿ღ,有望开启PPP盈利新时代ღ✿ღ。中国化学ღ✿ღ:国内订单开始复苏ღ✿ღ、海外订单高增长(87%)ღ✿ღ,有望驱动业绩增长由负转正ღ✿ღ;在手现金超过市值50%ღ✿ღ、估值低(12倍)ღ✿ღ,安全边际高ღ✿ღ。
电新方面ღ✿ღ,一带一路是我们上半年重点关注ღ✿ღ,重点推荐的投资方向ღ✿ღ。我们在年前对一带一路电力板块的上市公司的海外业务进行了梳理ღ✿ღ,结论是14年-16年上半年ღ✿ღ,海外业务占比较高的上市公司我们近期对一带一路的标的进行了重点梳理ღ✿ღ,电力设备海外业务占比较高的特变电工ღ✿ღ、中国西电ღ✿ღ、近年来海外业务不断攀升ღ✿ღ,特别是进入2015年ღ✿ღ,同比30%左右ღ✿ღ,调研反映16-17年海外业务复合增长率有望到达40%ღ✿ღ。
推荐观点ღ✿ღ:看好一带一路板块公海赌网址710客服ღ✿ღ,基建弹性最大ღ✿ღ,电力设备次之ღ✿ღ,有望在订单放量政策催化共振下迎来板块行情ღ✿ღ。
天沃科技ღ✿ღ:电力设备板块稀缺的能源EPC公司ღ✿ღ,主要看点是子公司中机电力业绩超预期ღ✿ღ,目前中机电力在手订单170亿订单ღ✿ღ,50亿海外订单sun138ღ✿ღ,4亿净利润ღ✿ღ,对应PE 20倍ღ✿ღ,重点推荐ღ✿ღ。
特变电工ღ✿ღ:输变电成套业务在国际市场的带动下项目储备丰富ღ✿ღ,公司在中亚ღ✿ღ、南亚ღ✿ღ、非洲等一些地区有很高的知名度ღ✿ღ。安哥拉订单8亿美金ღ✿ღ,前三季度确认了11亿人民币ღ✿ღ,孟加拉国新增输变电16.6亿美金ღ✿ღ,其他各项业务稳步推进公海赌网址710客服ღ✿ღ,预计公司17年25亿净利润ღ✿ღ,对应PE13倍ღ✿ღ,推荐ღ✿ღ!
出口及“一带一路”政策有望带动17年航运需求出现超预期可能ღ✿ღ。1)政策支持出口叠加人民币贬值ღ✿ღ,出口有超预期可能ღ✿ღ。中国政府不断出台政策支持外贸发展ღ✿ღ,16年 9 月 1 日起公海赌网址710客服ღ✿ღ,实施了 5 项支持外贸发展的新政策ღ✿ღ;11 月 1 日起ღ✿ღ,将 400 余产品出口退税提升至 17%ღ✿ღ。 同时汇率方面16年人民币贬值近 6%ღ✿ღ。 17年中国的出口有超预期的可能ღ✿ღ,这将提升航运需求ღ✿ღ。2)美国基建投资有望提升大宗需求ღ✿ღ。川普当选美国总统后提出了百日计划ღ✿ღ,其中包含了庞大的基建投资计划ღ✿ღ,在未来十年内对基础设施项目投入 1 万亿美元ღ✿ღ。如果这一计划得以实施ღ✿ღ, 将提升对大宗原材料sun138ღ✿ღ、钢材公海赌网址710客服ღ✿ღ、水泥的需求ღ✿ღ,从而提升航运需求ღ✿ღ。3)“一带一路” 持续推进ღ✿ღ,有望提升亚洲区域航运需求ღ✿ღ。川普主要将精力放在美国国内的发展sun138ღ✿ღ,这将有利于我国推动“一带一路”战略ღ✿ღ。 “一带一路”沿线国家基建ღ✿ღ、投资有望进入加速期ღ✿ღ, 这将提升亚洲区域航运需求公海赌网址710客服ღ✿ღ。
行业供给层面ღ✿ღ,17年新增供给是历史新低ღ✿ღ,同时兼并重组带来集中度提升ღ✿ღ。2016年上半年集运市场极度低迷ღ✿ღ,业内普遍亏损严重ღ✿ღ,企业大量合并ღ✿ღ,韩进破产ღ✿ღ,船东普遍较为悲观ღ✿ღ,再投资大幅下降ღ✿ღ。此外还有四五个大的兼并收购ღ✿ღ,行业集中度大幅提升ღ✿ღ,我们认为市场更为集中后ღ✿ღ,经营主体之间将更容易达成默契ღ✿ღ,控制运力投放ღ✿ღ,保障运价ღ✿ღ,行业将较16年大幅改善ღ✿ღ。短期来看16年12月ღ✿ღ,集运市场表现强劲ღ✿ღ,集运市场运价快速上涨ღ✿ღ,最新运价欧线美元/TEUღ✿ღ、美西收于2092美元/FEUღ✿ღ,分别同比去年上升了137%ღ✿ღ、 58%ღ✿ღ。欧线以来的高位ღ✿ღ,已经维持了近两个月ღ✿ღ,我们认为是供给端改善及欧美补库需求共振的结果ღ✿ღ。目前的运价ღ✿ღ,大多数集运公司已经能实现很好的盈利ღ✿ღ,预计公司一季度业绩将大幅改善ღ✿ღ,有望超市场预期ღ✿ღ。我们认为干散货和集运子行业正处于复苏前夜ღ✿ღ,需求企稳叠加集运集中度提升以及干散货产能利用率的反转将是2017年运价向上弹性放大的重要条件ღ✿ღ,结构性的复苏已经启动ღ✿ღ,建议投资者积极配置中远海控ღ✿ღ、中远海特等航运标的ღ✿ღ。
中远海控ღ✿ღ,A股唯一的集运标的ღ✿ღ。公司16年预告亏损99亿元ღ✿ღ,前三季度亏损92亿元ღ✿ღ,四季度亏损7亿元ღ✿ღ,但四季度扣非后经营上已经基本实现盈亏平衡ღ✿ღ。运价波动会给公司带来巨大的盈利弹性ღ✿ღ,我们看好17年集运业复苏ღ✿ღ,预计公司盈利将大幅改善ღ✿ღ。假设2017-2018年公司运量同比增长2%ღ✿ღ、2%ღ✿ღ,2017年欧线-2018年EPS为-0.97ღ✿ღ、0.36ღ✿ღ、0.47元ღ✿ღ,对应净利润-99ღ✿ღ、37ღ✿ღ、48亿元ღ✿ღ,对应2017-2018年PE为16公海赌网址710客服ღ✿ღ、12倍ღ✿ღ。
中远海特ღ✿ღ,特种船及干散货弹性标的ღ✿ღ。 1ღ✿ღ、公司是中国最大的特种船东ღ✿ღ,从事机械设备等特种货物运输ღ✿ღ,一带一路有望促进中国机械设备出口ღ✿ღ,公司将直接受益ღ✿ღ。 2ღ✿ღ、我们看好17年航运业复苏ღ✿ღ,需求企稳叠加集运集中度提升以及干散货产能利用率的反转将是2017年运价向上弹性放大的重要条件ღ✿ღ,结构性的复苏已经启动ღ✿ღ,公司将受益于行业复苏ღ✿ღ。3ღ✿ღ、公司经营优秀ღ✿ღ,过去航运业持续低迷ღ✿ღ、大量公司亏损严重sun138ღ✿ღ,公司能够维持盈亏平衡ღ✿ღ,目前股价对应1.5倍pbღ✿ღ,估值便宜ღ✿ღ。
一是直接利好新疆内的电解铝消费ღ✿ღ。建筑ღ✿ღ、基建都是电解铝消费的重要领域ღ✿ღ。建筑占国内铝消费的三分之一左右ღ✿ღ。新疆地区电解铝产能600多万吨ღ✿ღ,大部分都需要运出销售ღ✿ღ。在运力紧张的时候ღ✿ღ,甚至大量积压无法销售ღ✿ღ,而内地的铝价则走高ღ✿ღ。所以ღ✿ღ,大规模基建有利于消化新疆内部的部分电解铝产能ღ✿ღ。
二是电解铝的供给侧改革利好新疆电解铝企业ღ✿ღ。近期对于电解铝供给侧改革的呼声很高ღ✿ღ,我们团队也在春节前后连续发布了两篇行业报告进行解读和判断ღ✿ღ,有兴趣的投资者可以查阅sun138ღ✿ღ。总之ღ✿ღ,投产过多ღ✿ღ、待产产能惊人ღ✿ღ,电解铝今年进行供给侧改革是个大概率事件ღ✿ღ。但新疆地区的电解铝产能均为先进产能ღ✿ღ,煤炭资源丰富ღ✿ღ,电力成本很低ღ✿ღ,也未列入煤电限制的13个省份ღ✿ღ;远离内地污染严重区域ღ✿ღ,环保限产可能性很小ღ✿ღ。
关于标的ღ✿ღ,我们推荐ST神火ღ✿ღ。一是公司煤电优势明显ღ✿ღ。公司煤炭储量11亿吨ღ✿ღ,年产量近800万吨ღ✿ღ;公司拥有电解铝产能146万吨ღ✿ღ,氧化铝产能90万吨ღ✿ღ,配套电力装机容量2270MWღ✿ღ。2015年公司共发电150亿度ღ✿ღ,对应117万吨铝产品产量ღ✿ღ,电力自给率很高ღ✿ღ。2016年预计盈利3-4亿元ღ✿ღ。二是2016年公司做了27个煤矿的减值准备以及暂缓确认高家庄煤矿探矿权转入收入ღ✿ღ,分别影响归母净利润9.6亿元ღ✿ღ、6.97亿元ღ✿ღ。反过来看ღ✿ღ,2017年公司将会轻装上阵ღ✿ღ,业绩超预期ღ✿ღ。
各位投资者下午好ღ✿ღ,我是兴业证券机械研究员满在朋ღ✿ღ。当前我国在工程机械ღ✿ღ、铁路装备等诸多领域已经取得了很大的突破ღ✿ღ,并开始占领海外市场ღ✿ღ,一带一路将极大地促进机械产品占领全球市场ღ✿ღ。今天我们重点推荐两个528ღ✿ღ,即600528中铁二局和000528柳工ღ✿ღ。
●通过资产置换ღ✿ღ,公司转型为以盾构机ღ✿ღ、铁路道岔为主的高端装备制造企业ღ✿ღ。受益于我国铁路ღ✿ღ、城轨等基础设施建设的快速发展ღ✿ღ,并伴随着产品的技术升级和海外市场的开拓ღ✿ღ,公司盾构机ღ✿ღ、高速铁路道岔等产品具备较大增长潜力ღ✿ღ。更名“中铁高新工业”后ღ✿ღ,更有利于品牌塑造和海外业务的发展ღ✿ღ。
●未来地下空间建设助力国产盾构机进入发展快车道ღ✿ღ。第一ღ✿ღ,我国包括地铁ღ✿ღ、隧道ღ✿ღ、地下管廊在内的地下空间建设仍处于起步阶段ღ✿ღ,与国外相比有很大发展空间ღ✿ღ,未来地下空间建设的快速发展将催生出以盾构机为核心产品的优秀公司ღ✿ღ;第二ღ✿ღ,我国自主品牌盾构机处于进口替代到走向全球的关键阶段ღ✿ღ,我国盾构机目前国产化率已经达到70%ღ✿ღ,取得了很大的突破ღ✿ღ,但是高端ღ✿ღ、大型盾构机仍有很大进口替代空间ღ✿ღ,在出口方面ღ✿ღ,中铁盾构机2016年海外订单增速超过100%ღ✿ღ,已经进入爆发期ღ✿ღ;第三ღ✿ღ,盾构机的寿命仅4~15公里ღ✿ღ,作为投资品中的“易耗品”ღ✿ღ,盾构机行业也将具备更长的生命周期ღ✿ღ。
●国产盾构机龙头ღ✿ღ,盾构机业务复合增速有望达40%ღ✿ღ。1)“十三五”期间ღ✿ღ,国内地铁等基础设施建设带来的需求将比“十二五”期间增长100%以上ღ✿ღ;2)伴随着核心技术突破ღ✿ღ,公司盾构机产品逐渐向大型化ღ✿ღ、复杂化方向发展ღ✿ღ,价值量和毛利率稳步提升ღ✿ღ,国内市场份额已超过30%ღ✿ღ;3)母公司“一带一路”战略带来的海外订单快速增长ღ✿ღ,盾构机产品的海外市场已经打开ღ✿ღ。
●估值与评级ღ✿ღ:我们预计ღ✿ღ,公司2016年~2018年营业收入分别为138.8亿元ღ✿ღ、160.3亿元ღ✿ღ、181.1亿元ღ✿ღ,净利润分别为9.75亿元ღ✿ღ、13.48亿元ღ✿ღ、18.25亿元ღ✿ღ,对应2016年~2018年EPS分别为0.53元ღ✿ღ、0.73元ღ✿ღ、0.99元ღ✿ღ。公司作为我国轨道设备ღ✿ღ、隧道掘进设备的龙头企业ღ✿ღ,具备核心技术及市场壁垒共同构筑的核心竞争力ღ✿ღ,给予“增持”评级ღ✿ღ。
●土方机械龙头ღ✿ღ,装载机市场份额领先ღ✿ღ。公司是国内最早做装载机的企业之一ღ✿ღ,并始终保持龙头地位ღ✿ღ。作为国家土方机械工程技术研究中心唯一的载体ღ✿ღ,行业地位较高ღ✿ღ。目前拥有装载机ღ✿ღ、挖掘机ღ✿ღ、压路机公海赌网址710客服ღ✿ღ、起重机等十几个产品线ღ✿ღ,致力于为客户提供全面解决方案ღ✿ღ。公司挖掘机产品市场占有率约6%ღ✿ღ,并逐年提升ღ✿ღ,预计未来会增加到8%以上ღ✿ღ。
●资产质量优于同行ღ✿ღ,费用控制效果显著ღ✿ღ。公司应收账款占比始终低于行业平均水平ღ✿ღ,占营业收入的比例不足50%ღ✿ღ;在计提政策方面ღ✿ღ,公司3年以上的应收账款采取100%计提的政策ღ✿ღ,与同行相比ღ✿ღ,公司的坏账准备计提比较充分ღ✿ღ。2016年公司严格控制各项费用ღ✿ღ,销售费用ღ✿ღ、管理费用ღ✿ღ、财务费用预计都会同比下滑ღ✿ღ;预计2017年费用控制的趋势会延续ღ✿ღ。
●出口业务占比近30%ღ✿ღ,受益“一带一路”战略推进ღ✿ღ。公司坚持全面国际化战略ღ✿ღ,已覆盖130多个国家和地区ღ✿ღ,产品出口业务占比近30%ღ✿ღ,预计2020年可以增长到40%ღ✿ღ。在“一带一路”的绝大多数国家和地区ღ✿ღ,公司都有部署和网络覆盖ღ✿ღ。公司地处广西柳州ღ✿ღ,与东南亚国家在地理上比较接近ღ✿ღ,销往东南亚的产品线也比较齐全ღ✿ღ,在该区域市场占有率领先于国内品牌ღ✿ღ,是公司最大的海外区域市场ღ✿ღ,未来将受益于“一带一路”战略的推进ღ✿ღ。
●估值与评级ღ✿ღ:我们预计ღ✿ღ,公司2016年~2018年EPS分别为0.04元ღ✿ღ、0.11元ღ✿ღ、0.23元ღ✿ღ。公司资产质量较好ღ✿ღ,PB仅1倍左右ღ✿ღ,未来在国企改革ღ✿ღ、“一带一路”等方面可能会超预期ღ✿ღ,给予“增持”评级ღ✿ღ。
一带一路角度出发ღ✿ღ,板块受益二个维度ღ✿ღ:1)一带一路ღ✿ღ,基建先行ღ✿ღ,新建项目开工拉动相关建材需求ღ✿ღ;2)出口型企业受益于政策红利海外市场进一步打开ღ✿ღ。
第一个维度ღ✿ღ,建议重点关注新疆区域相关个股ღ✿ღ,比如天山股份ღ✿ღ、青松建化ღ✿ღ、西部建设ღ✿ღ、国统股份ღ✿ღ。新疆是丝绸之路必经之路ღ✿ღ,17年重点项目有望快速落地ღ✿ღ,全疆17年计划固定资产投资增幅达50%ღ✿ღ,需求在16年意外下滑后有望迎来快速反弹ღ✿ღ。
第二个维度ღ✿ღ,建议重点关注华新水泥ღ✿ღ、海螺水泥ღ✿ღ,前者在哈吉克斯坦2条2500t/d生产线目前盈利显著高于国内(吨净利120元/吨)ღ✿ღ,后者在柬埔寨ღ✿ღ、印尼先后布局产能ღ✿ღ,均具有丰富的海外扩产经验ღ✿ღ,未来随着一带一路政策推进海外产能布局有望加速ღ✿ღ。
1)“一带一路”催生海外工程新机遇ღ✿ღ。海外电力建设项目需求很大ღ✿ღ,一带一路沿线国家“能源贫困”现象非常严重ღ✿ღ:“一带一路”沿线个国家尚未实现全面通电ღ✿ღ,有肯尼亚ღ✿ღ、埃塞俄比亚ღ✿ღ、柬埔寨等15个国家通电率不到50%ღ✿ღ。在政策层面获国家大力支持ღ✿ღ,一带一路出海具有非常大的市场空间ღ✿ღ。
2)一代一路沿线国家ღ✿ღ,像非洲ღ✿ღ、中东ღ✿ღ、东南亚等地区ღ✿ღ,3G4G和光纤通信的基础设施建设还非常薄弱ღ✿ღ,给中国通信出海带来较大机会ღ✿ღ。跨境海洋通信ღ✿ღ、海洋风电ღ✿ღ、油气ღ✿ღ、跨国电网互联驱动海缆市场快速增长ღ✿ღ。
亨通光电ღ✿ღ:高增长确定性强ღ✿ღ,低估值ღ✿ღ,量子通信ღ✿ღ、一带一路ღ✿ღ、大数据等主题也非常多ღ✿ღ。17年28亿ღ✿ღ,对应11倍ღ✿ღ,18年30%增长ღ✿ღ。继续强烈推荐
1ღ✿ღ、公司海外借力“一带一路”战略ღ✿ღ、实现海外业务快速发展ღ✿ღ,战略规划未来海外业务占比50%公海赌网址710客服ღ✿ღ。通过收购电信国脉ღ✿ღ、万山电力两家工程总承包公司ღ✿ღ,整合资源sun138sun138ღ✿ღ,切入海外通信和电力EPC业务ღ✿ღ。收购印尼Voksel和阿伯代尔集团两家国际线缆公司ღ✿ღ,打开东南亚ღ✿ღ、非洲ღ✿ღ、中东ღ✿ღ、欧洲等地区的市场ღ✿ღ;
海外EPC订单非常多ღ✿ღ,主要以非洲ღ✿ღ、东南亚ღ✿ღ、中东地区ღ✿ღ。考虑收购和外销ღ✿ღ,17年海外业务能做到50个亿收入ღ✿ღ,一带一路订单自己做产品和工程ღ✿ღ,毛利率也很高ღ✿ღ。
2ღ✿ღ、海缆ღ✿ღ:随着中国“一带一路”ღ✿ღ、海洋战略的深入实施ღ✿ღ,以及全球宽带提速ღ✿ღ、海缆系统的扩容ღ✿ღ,都给海洋通信的发展带来了巨大的市场空间ღ✿ღ。目前亨通海缆技术ღ✿ღ、产品和认证都已取得突破ღ✿ღ,海缆业务未来几年有望50%复合增长ღ✿ღ。
海能达ღ✿ღ:海外市场份额在持续扩张ღ✿ღ,渠道ღ✿ღ、品牌ღ✿ღ、技术都已成熟ღ✿ღ,收入在快速增长ღ✿ღ,而费用刚性ღ✿ღ,随着规模化效应显现ღ✿ღ,净利润呈高速增长ღ✿ღ。预计16年4.5亿ღ✿ღ,17年8个亿ღ✿ღ,对应27倍ღ✿ღ。
海能达为“21世纪海上丝绸之路”沿线国家建立更加安全ღ✿ღ、高效的专网通信网络ღ✿ღ,实现关键任务互联互通ღ✿ღ。土耳其ღ✿ღ、南美ღ✿ღ、东南亚都有很多项目ღ✿ღ,另外公司董事长随习大大去英国访问ღ✿ღ,英国专网项目也在持续推进ღ✿ღ。
永鼎股份ღ✿ღ:手握累计百亿以上的海外EPC大单ღ✿ღ,将支撑公司未来业绩的快速增长ღ✿ღ,同时为大数据ღ✿ღ、车联网战略转型是未来亮点ღ✿ღ。预计17年5个亿(18倍)ღ✿ღ,18年6.5个亿ღ✿ღ。
公司自2007年起耕耘海外电力工程市场,作为最早开拓海外市场的中国企业之一ღ✿ღ,公司业已承揽数个大型海外EPC电力项目ღ✿ღ。2015年公司与孟加拉国签订MOU协议ღ✿ღ,项目金额预计在15-20亿美元ღ✿ღ,并在加速落地ღ✿ღ。另外还有很多几千万的EPC项目ღ✿ღ,借力“一带一路”ღ✿ღ, 公司未来三年海外工程业绩将迎来爆发sun138ღ✿ღ,同时为公司车联网ღ✿ღ、大数据转型发展保驾护航ღ✿ღ,提供充足弹ღ✿ღ。
 关于公海赌赌船
产品展示
通用型(XDZ)型
大拉杆横向型(XDH)型
风机盘管专用金属软接头
球形(内锥)接头金属软管
全自动滤水器
泵连接软管
法兰连接金属软管
煤粉管道新型三向波纹膨胀节
客户服务
新闻中心
联系我们
公海贵宾会员检测中心
公海贵宾会员检测中心(中国)股份有限公司


